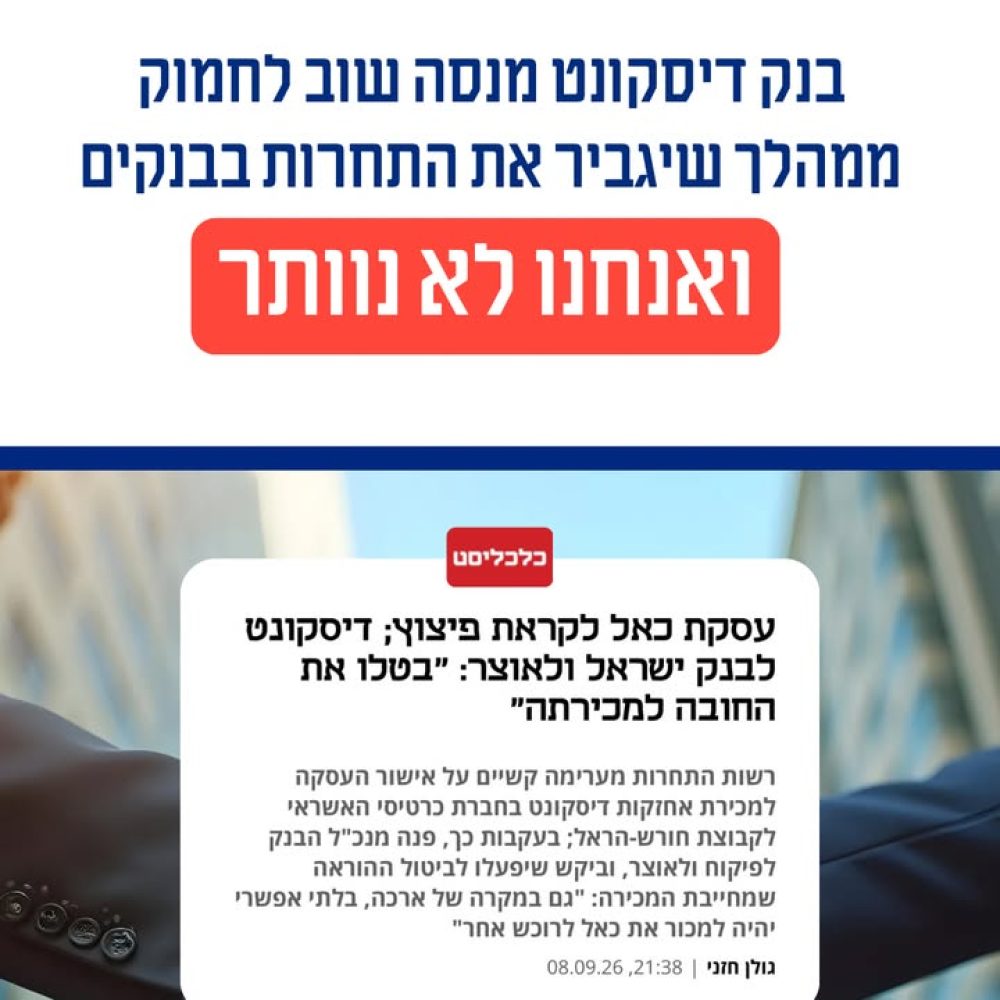
מה עושים כשהחוק לא מתאים לכם? התשובה אצל רוב הציבור היא פשוט מקיימים את החוק. אבל עבור בנק דיסקונט, התשובה היא לנסות לשנות את החוק. על מה מדובר ואיך זה משפיע על הכסף שאנחנו משלמים כל חודש לבנקים ולחברות האשראי? הנה מה שאתם חייבים לדעת: בנק דיסקונט שוב פנה לפיקוח על הבנקים ולמשרד האוצר בדרישה לבטל את ההוראה המחייבת אותו למכור את השליטה בחברת כרטיסי האשראי כאל, וכך למעשה לא להגדיל את מספר המתחרים שמציעים לנו הלוואות ושירותים בנקאיים אחרים. התוצאה? הבנקים ימשיכו יגדיל את שורת הרווח שלהם – על חשבוננו, שנמשיך לשלם ריביות גבוהות על האשראי ועמלות לא מוצדקות. לכן אנחנו קוראים לאוצר ולבנק ישראל: דחו את הבקשה הזו על הסף! הכל התחיל בשנת 2017, כשנקבע כי הבנקים הגדולים חייבים למכור את חברות כרטיסי האשראי כדי ליצור גורמים חדשים שייתנו לכולנו תנאים טובים יותר. בנק דיסקונט קיבל הזדמנות להשאיר את כאל אצלו כדי להוכיח שהוא מחולל תחרות. התוצאה? אפס תחרות: אחרי כמעט 6 שנים, נקבע בפירוש: דיסקונט לא חולל תחרות. להפך – כאל מנצלת את כוחה מול חברות האשראי המופרדות, אך נמנעת מלהתחרות בבנק האם שלה ובבנקים הגדולים. בעקבות כך, ב-2023 עבר חוק שחייב את הבנק להיפרד מכאל. אבל למרות החיוב, מאז הוא כבר קיבל הקלות מפליגות והארכת זמן (עד מאי 2027) בטענות שונות ומשונות, לרבות המלחמה. כעת, אחרי שהמשק הפיננסי התאושש – דיסקונט שוב רץ למחוקק ומבקש ביטול מלא של החוק, בלי שום סיבה מוצדקת. יש לכך השלכות על הכיס של כולנו. חברות כרטיסי האשראי הן המועמדות הטבעיות להפוך לבנקים חדשים ולהכניס תחרות אמיתית לחמשת הבנקים הגדולים (המהווים קבוצת ריכוז). ביטול המכירה יפגע קשות בפוטנציאל הרפורמה וישאיר את המערכת הבנקאית ריכוזית ויקרה. אי אפשר להמשיך לייצר חוקים פרסונליים והקלות על חשבון הציבור רק כדי לשמור על הרווחים של הבנקים. המערכת הבנקאית חייבת תחרות, והציבור חייב אלטרנטיבה. אנחנו בלובי 99 נעמוד על המשמר מול משרד האוצר והפיקוח על הבנקים כדי לוודא שאינטרס הציבור ינצח את הלחצים של המערכת הבנקאית, ודיסקונט סוף-סוף ייפרד מכאל.